
中国汽车系统公司-公司周读09
公司历史
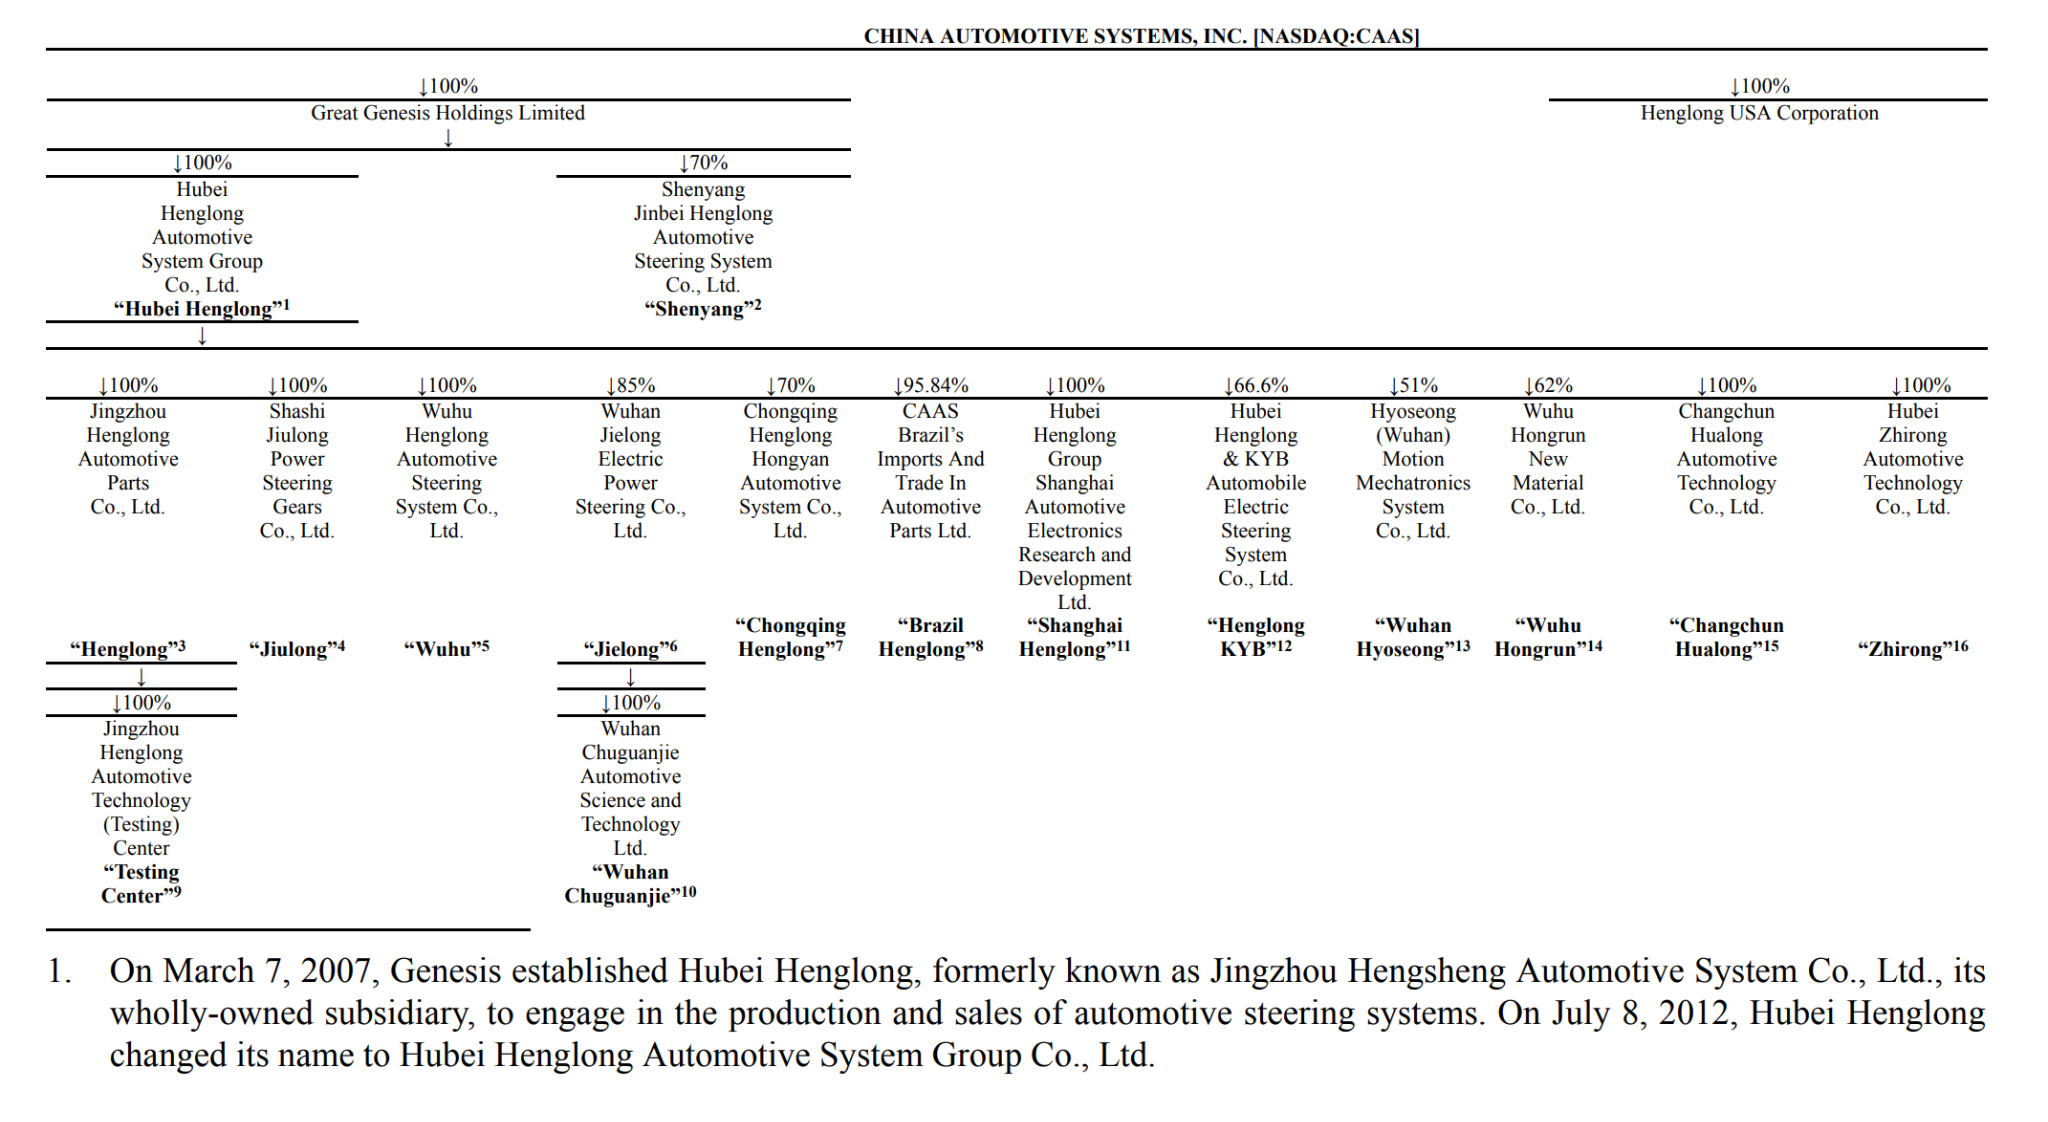
中国汽车系统公司是一家注册于美国特拉华州的控股公司,旗下拥有湖北恒隆集团、沈阳金杯恒隆汽车转向公司和美国恒隆公司等控股子公司。其中湖北恒隆集团旗下拥有近三十家子公司,其中包括多个外资合资公司。公司业务主要集中在中国,提供乘用车和商用车全系列的转向系统零部件,目前涵盖四大系列、300余种型号的动力转向系统产品。公司拥有三大商标,并持有超过190项国家专利。湖北恒隆集团自1993年在湖北荆州起步,成为中国最早专业从事汽车转向系统产品生产的厂商。集团创始人陈涵霖曾说,创办初期的目标非常简单:希望中国自主设计研发的汽车转向系统能够完全替代进口。在这一目标的驱动下,湖北恒隆集团专注于汽车转向系统的研发与制造,主要业务包括转向系统零部件和新能源汽车电子系统。在初创阶段,恒隆集团曾经历过一段艰难时期,面对跨国汽车零部件企业的竞争,市场反馈对其产品不甚看好。然而,创始人陈涵霖对产品和市场前景充满信心,坚信自己的产品能够引领行业发展。
公司股权结构
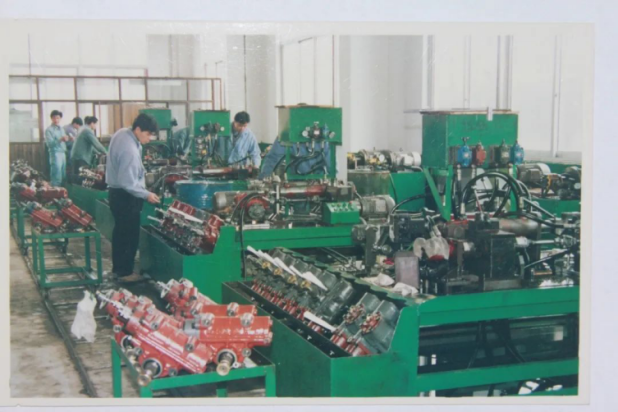
1995年8月,恒隆集团与一汽合作的新型平头柴油车成功上市,并签订了供货协议。1997年,专注于轻型车和商务车转向系统的荆州恒隆汽车零部件制造有限公司成立。同年,沈阳金杯面包车全面采用恒隆转向器,液压动力转向器逐渐成为市场新宠,恒隆集团迎来了发展的第一个高速成长期,然而,创业路上总是一波三折,1999年,恒隆陷入“三角债”的泥潭。进退两难之际,地方政府给了恒隆最有力的支持。恒隆借着政府的扶持和团队的不懈努力,在转向器市场开始占有一席之地。2008年 恒隆集团为神龙汽车公司、美国克莱斯勒、上海通用配套。2002年恒隆集团北方制造基地沈阳金杯恒隆汽车转向系统有限公司成立。2003年 恒隆集团第二家研发机构、致力于转向行业前沿科技研发的清华大学(汽车工程系)恒隆汽车转向系统研究所成立。同年,恒隆集团荣获“全国百家最佳汽车零部件供应商”称号。2004年中国汽车系统股份公司在美国上市,股票代码:CAAS。同年,恒隆集团专业从事高端智能装备研发制造的唯思凌科公司成立。2005年 久隆、恒隆商标双双被评为湖北省著名商标。2006年 芜湖恒隆成立、武汉捷隆成立。2007年 恒隆集团产品进入一汽大众配套体系。
2008年,恒隆集团开始探索国际市场。尽管初期遇到不少挫折,但凭借真诚和坚持,恒隆集团最终成功打入国际市场。2007年至2008年间,恒隆产品进入一汽大众配套体系,为美国克莱斯勒和上海通用提供配套服务。恒隆集团也因此成为中国汽车零部件企业首次进入世界汽车制造强国的先驱。2019年,湖北恒隆集团获得美国福特汽车公司授予的Q1旗帜,这是对恒隆集团优良供货业绩和零缺陷质量的最高认可。同年,荆州恒隆公司成功实现首批产品量产出口FCA欧洲,进入欧洲高端乘用车市场。2010年,恒隆集团生产的第千万台转向器下线,同年被中汽协评为“行业龙头企业”。
展望未来,恒隆集团积极布局全球汽车智能化发展,推进产品升级。2018年,公司在荆州、武汉和荆门建设了三个专业化产业园区,并与日本KYB和韩国晓筬电机展开深度战略合作,组建了合资公司,形成湖北产业圈,实现了管理转型。同时,恒隆集团还积极布局自动驾驶领域,在瑞典收购了全球自动驾驶系统研发领域的技术领先公司SENTIENT,进入智能驾驶领域前列。
未来,恒隆集团将深入融入全球智能化潮流,争取在智能汽车市场中占据领先地位。湖北恒隆集团新能源汽车及零部件产业园的开工仪式标志着集团在电子化、自动驾驶、智能制造等领域的战略转型升级步伐进一步加快。在技术合作方面,公司与BISHOP转向技术公司签订了为期10年的专利使用权转让协议,并与韩国南阳有限公司签署了转向管柱技术转让协议。同时,公司还与清华大学共同建立了恒隆汽车转向系统研究所。公司与60多家汽车制造商建立了业务合作关系,包括中国最大的两家汽车制造商:一汽集团和东风汽车集团,以及沈阳华晨金杯有限公司、奇瑞汽车有限公司、比亚迪汽车有限公司和浙江吉利汽车有限公司。此外,通用、大众、雪铁龙和北美克莱斯勒是公司的核心客户。
汽车转向系统的行业分析
汽车转向系统的目的是根据驾驶员意愿控制汽车的行驶方向,使汽车保持安全行驶。截至2020年,汽车转向系统以辅助动力转向系统为主。由于液压系统效率在60%-70%,而电子助力转向系统效率能高达90%以上,且结构简单和能耗少,汽车转型系统主要可分成机械转向系统、机械液压助力转向系统、电子液压助力转向系统、电子助力转向系统、线控转向系统。
2023年,中国汽车行业在复杂的宏观环境中,呈现了低开高走,逐步向好的走势。年初,受到促销政策和市场价格波动影响,汽车消费恢复相对滞后,随着中央和地方促销政策,国六排放标准等发布实施,市场需求逐步释放。根据中国汽车协会的数据,2023全年中国汽车产量跃上新台阶,同比分别增长11.6%和12.0%至3016.1万辆和3009.4万辆,产销量创历史新高,并连续15年稳居全球第一。全年中国汽车整车出口491万辆,同比增长57.9%,汽车行业成为中国工业经济增长的重要动力。得益于中国新能源汽车的高速发展,中国自主品牌的市场份额不断增加,全年自主品牌乘用车份额首次突破50%,
换道超车引领了行业拐点,中国汽车市场格局发生了深刻变化,根据中国汽车协会的数据,2023年全年中国新能源汽车产销量分别为958.7万辆和949.5万辆,同比增长35.8%和37.9%,连续九年位居全球第一,市场渗透率进一步攀升5.9%个百分点至31.6%,乘用车渗透率更在12月突破40%,中国新能源汽车凭借完整成熟的产业链,领先的电动智能化技术,产品和品牌力持续提升,不段提升了市场占有率,并且远销国外。2023全年中国新能源汽车出口达到120.3万辆,同比增长77.6%。
汽车转向系统经过多年发展,产品变得十分丰富,可分为机械液压助力转向系统(HPS)、机械转向系统(MS)、电子助力转向系统(EPS)、线控转向系统(SBW)、电子液压助力转向系统(EHPS)等。其中,电子助力转向系统(EPS)由于结构简单和能耗较少,已经成为市场中的主流产品。目前,我国汽车转向系统已经形成了完善的产业链。产业链上游主要为零部件提供商,提供电动机、车速传感器、扭矩传感器、ECU等零部件;中游主要为汽车转向系统生产商,负责汽车转向系统的设计、研发环节;下游主要面向应用领域,多应用于汽车售后、整车生产、汽车维修等领域。
近几年,我国经济水平逐渐提升,居民消费能力逐渐提高,汽车已经成为居民日常出行工具之一,市场渗透率逐渐增长。再加上国家发布一系列的措施,鼓励汽车消费,推动了我国汽车市场快速发展。随着汽车市场不断发展,间接上带动了我国汽车转向系统市场不断扩大。
根据新思界产业研究中心发布的显示,汽车转向系统作为汽车的重要组成部分,对汽车的安全性能和操控能力有着直接的影响。随着我国汽车产销量不断增长,推动了汽车转向系统市场快速发展,市场规模逐渐提高。从2013年到2022年,我国汽车转向系统市场规模由215.7亿元增长至383.4亿元,年均复合增长率为6.6%。根据中国汽车协会的统计数据,2024年上半年中国汽车总销量同比增长6.1%,其中乘用车销量增长6.3%,商用车销量增长4.9%,国产汽车销量增长了1.4%,而中国汽车出口量在2024年上半年增长了30.5%。汽车行业的扩展和对节能汽车需求的增加推动了亚太地区市场的增长。到2033年,中国将成为增长最快的汽车转向系统市场,年均复合增长为6.0%,市场价值达到120亿美元。按车辆类型划分,乘用车将占据市场的相当大份额,因为该细分场具有价格可承受性和操作灵活性的特点。
新思界行业分析人士表示,“我国汽车转向系统行业集中度较高,市场格局基本稳定。国外汽车转向系统主要有耐世特、采埃孚、NSK、安波福、捷太格特、立讯集团等,国内汽车转向系统主要有豫北光洋、拿森汽车电子、蜂巢智能转向、联创汽车电子、世宝股份、爱柯迪股份、博世华域、沃镭智能科技、龙润汽车转向器等。由于国外汽车转向系统企业起步较早,凭借其先进的生产技术、优异的产品质量占据了我国大部分市场。(有些企业比如采埃孚还是上海大众的独家供应商,这就让恒隆很难有机会获得上海大众的生意。)
国内汽车转向系统则由于起步较晚,生产技术相对落后,市场竞争力不足。随着我国汽车转向系统企业不断发展,生产技术不断进步,企业竞争力逐渐提高,未来有望实现国产替代。
<!--{}-->
中国汽车电动助力转向器(EPS)市场分析电动助力转向系统(Electric Power Steering System,简称EPS)是在机械转向系统的基础上,增加电机、减速器、转向传感器及电控单元等部件而组成的。转向传感器检测驾驶员施加在转向盘上的转矩信号,电控单元根据车速信号及转向传感器的输出信号,控制电机输出适当的转矩,辅助驾驶员进行转向操纵。与传统的液压助力转向系统(Hydraulic Power Steering System,简称HPS)相比,EPS有很多优点:(1)助力随车速而变化:低速时转向轻便,高速时转向稳定;(2)效率高:HPS效率一般为50%—60%,而EPS效率可高达80%以上;(3)能耗少,对环境污染少:轿车装用EPS比装用HPS的整车燃油消耗可减少3%,且没有液压油泄漏带来的环境污染问题;(4)可以独立于发动机工作,为电动汽车的理想选择;(5)结构紧凑,节省发动机仓的空间;(6)装配性好:在装配线上,安装HPS约需36分钟,而安装EPS仅需要5—6分钟。目前国际上轿车EPS普及率达到50%,而国内普及率不足25%,特别是具有自主知识产权的EPS系统市场占有率更低于10%。
乘用车销量的增长无疑会对中国电动助力转向(EPS)市场产生重大影响。乘用车是汽车行业的主要推动力,其在销售中的主导地位可以影响对各种汽车零部件(包括 EPS 系统)的需求。中国汽车工业协会公布了2022年12月及2022年全年汽车产销情况。2022年全年,由于经济指标持续向好,汽车工业快速发展,汽车产销量平稳增长。消费促进等政策拉动乘用车产销量增长。商用车产销量处于低位,但新能源汽车产销量持续猛增,市场份额提升至25.6%,迎来新的发展壮大阶段。汽车出口保持高位。2022年12月,汽车产销分别完成238.3万辆和255.6万辆,同比分别下降18.2%和8.4%。 2022年1月至2022年12月累计产销量分别为2702.1万辆和2686.4万辆,同比分别增长3.4%和2.1%。如果中国乘用车销量持续增长,EPS系统的需求也可能会增加。中国汽车EPS市场相当分散,有许多全球参与者和相当数量的本土制造商来满足市场上原始设备制造商的需求。罗伯特·博世有限公司、捷太格特公司、采埃孚股份公司等主要参与者以直接存在或与当地制造商合资的方式出现。采埃孚上海转向系统、NSK万达电动助力转向系统有限公司、博世华域转向系统有限公司等合资企业也占据了重要的市场份额。
预计2024年中国汽车电动助力转向市场规模为155.8亿美元,预计到2029年将达到313.1亿美元,预测期内(2024-2029年)复合年增长率为14.98%。COVID-19的爆发对中国汽车电动助力转向(EPS)市场产生了负面影响。全球多家车辆和零部件制造工厂暂时关闭,导致供应链混乱。然而,汽车行业开始复苏,并预计在预测期内持续复苏。中国经济在增长,中产消费者的可支配收入也在增加。这反过来又积极地反映了对车辆的需求不断增长。
中汽系统的财务状况
中汽系统2023年的净销售额增长了8.8%,主要是由于对中国乘用车的需求增加,以及巴西的净销售额同比增长了22.9%,其中对Stellantis的销售增加。2023年北美销售额同比下降了18.5%,降至1.159亿美元,部分反映了北美汽车工人罢工的影响,而生产在2023年第四季度开始逐渐恢复。传统转向产品及零部件的净销售额为3.816亿美元,同比增长了2.2%。电动助力转向(EPS)的净销售额同比增长了24.6%,达到了1.948亿美元,占2023年销售总额的33.8%。其他实体的净产品销售额同比增长了20.7%,达到了1.121亿美元,主要由于我们转向柱生产商芜湖恒隆的销售增加。
2023年, 中汽系统在商用车市场的销售基本持平,部分原因是某些市场细分领域的需求减少。作为总销售额的比例,国内中国市场的销售增长至65.1%。美国市场的销售比例下降至19.3%,其他出口市场的比例增加至15.6%。在国内,主要客户包括中国最大的电动车生产商比亚迪、东风汽车集团、北汽福田汽车公司,除了提供传统转向产品外,还在为比亚迪开发C-EPS、DP-EPS和R-EPS产品。我们也在为其他现有客户及潜在新客户(包括其他汽车原始设备制造商和进入新能源汽车领域的新兴科技公司)开发新产品。
截止8月23号2024年, 中汽系统目前的估值仅有1.13亿美金,有一定的吸引力。截止Q2, 2024年,中汽系统保持了强劲的资产负债表,截至2024年上半年,现金及现金等价物加上质押现金总额为1.484亿美元,流动资金为1.90亿美元,经营活动产生的现金流为正值。2024年8月,中汽系统已经在纳斯达克上市20周年,股票一直不受关注。但自上市以来,它已经从一家小型中国国内汽车零部件公司成长为一家大型全球一级供应商,客户遍及北美、南美、欧洲和亚洲。凭借多样化的客户基础和一流的产品供应,有可能继续在中国及全球市场继续实现长期增长。2024年上半年亮点
净销售额同比增长6.6%,达2.98亿美元,相较于2023年上半年2.797亿美元。
毛利同比增长20.4%,达到5340万美元,相较于2023年上半年4430万美元;毛利率从去年同期的15.9%上升至17.9%。
运营收入同比增长31.7%,达到2050万美元,相较于2023年上半年1550万美元的运营收入。
归属于母公司普通股股东的净收入为1540万美元。
归属于母公司普通股股东的摊薄每股收益为0.51美元。
截至2024年6月30日,现金及现金等价物和质押现金总额为1.484亿美元,相当于每股约4.92美元。
已宣布为2024年7月30日登记在册的股东发放每股0.80美元的特别现金股息。
造成目前低估值的可能原因是,1. 汽车行业的销售有季节性的因素,下游大客户如果销售不佳,该公司也受影响。2. 大方向来看,中国经济持续低迷,目前还在恢复时期。3. 中汽是较小市值的总部在中国汽车零部件制造工厂,不太受到美国市场与机构投资者的关注和和鲜有相关财经媒体的报导。
以下表格是中汽系统近五年的营收情况 -
<!--{"config":{"config":{}}}-->
2019 | 2020 | 2021 | 2022 | 2023 | |
|---|---|---|---|---|---|
Revenue | 431.43M | 417.64M | 497.99M | 529.55M | 576.4M |
COGS | 369.55M | 364.26M | 425.91M | 446.16M | 472.6M |
Gross income | 61.88M | 53.38M | 72.08M | 83.39M | 103.75M |
Gross margin | 14.3% | 12.8% | 14.5% | 15.7% | 18% |
SG&A | 59.74M | 64.88M | 69.46M | 77.9M | 70.3M |
R&D | 27.99M | 25.72M | 28.23M | 36.11M | 29.2M |
Pre-tax income | 7.57M | (12.2M) | 8.4M | 23.04M | 48.26M |
Net income | 9.96M | (4.98M) | 11.05M | 21.18M | 42.7M |
Net income margin | 2% | 2% | 3.9% | 7.4% | |
Operating cash flow | 30.31M | 57.43M | 28.27M | 48.02M | 19.9M |
Employee count | 4039 | 4688 | 3949 | 4093 | 4095 |
Shares outstanding | 31.46M | 31.08M | 30.86M | 30.64M | 30.19M |
Special dividend: 0.8 per share, Aug 22, 2024
CAAS的账面价值有3亿美金,营运资金有1.8亿美金,而市值一直徘徊在一亿美金左右。从往年看,公司几乎没有长期负债。湖北省给企业发展提供了便宜但是技术水平过硬的劳动力,中国最大的汽车生产商之一东风集团就坐落于这里。中汽集团在2023年和2022年分别生产了980万和810万台汽车转向器。尽管生产过程很依赖于工人的手工,但公司投资了很多高度自动化的生产仪器和机器去提高生产数量和质量。公司大概花销了5千万美金用于购买这些生产设备。
<!--{"config":{"config":{}}}-->
名称 | 员工数 | 工厂占地面积 | 产品 |
|---|---|---|---|
中汽集团 | 4095 | ||
恒隆 | 1109 | 111211平方米 | 汽车配件 |
久隆 | 663 | 39478平方米 | 动力转向齿轮 |
沈阳 | 116 | 35354平方米 | 汽车转向齿轮 |
芜湖 | 119 | 83705平方米 | 汽车转向齿轮 |
捷隆 | 293 | - | 电动转向器 |
武汉楚冠杰 | 140 | 53675平方米 | 电动转向器 |
湖北恒隆 | 823 | 280254平方米 | 汽车转向齿轮 |
恒隆USA | 21 | - | - |
重庆恒隆 | 6 | 57849平方米 | 动力转向齿轮 |
巴西恒隆 | 79 | - | - |
恒隆KYB | 588 | - | 汽车转向齿轮 |
武汉 Hyoseong | 91 | - | - |
芜湖鸿润 | 3 | - | 高分子材料 |
长春华隆 | 21 | - | - |
志荣 | 23 | - | - |
主要管理人员薪酬和股票所有情况
公司股票和股权大部分集中在管理人员手里,其中占比最高的是主席兼创始人陈涵霖,也可以说公司的表现和利益与管理人员的自身利益息息相关。在研究管理人员的工资时,发现恒隆集团的管理层的工资从2022年到2023年都有所减少。
<!--{"config":{"config":{}}}-->
Position | Stock ownership | Salary | |
|---|---|---|---|
陈涵霖 | Chairman | 17,323,670 (57.39%) | $306,000 |
Tong Kooi Teo | Director | - | $32,000 |
Guangxun Xu | Director | - | $59,000 |
Heng Henry Lu | Director | - | $32,000 |
吴其洲 | CEO | 153,7524 (5.09%) | $204,000 |
李杰 | CFO | 97,031(0.32%) | $122,000 |
Tse Andy | Sr. VP | 531,682(1.76%) | - |
Haimian Cai | VP | 50,000 (0.17%) | - |
Henry Chen | VP | - | - |
中汽系统的并购情况
恒隆集团在2018年收购了瑞典的森迪恩特公司,旨在填补国内转向技术领域的短板。尽管国内转向企业与国际巨头在机械技术方面的差距日益缩小,但在电机和控制软件领域仍存在显著差距。作为国内转向行业的领导者,恒隆集团有责任通过创新思维解决这些技术不足,支持汽车行业新四化的发展。森迪恩特公司专注于转向控制和车辆控制软件开发,曾为沃尔沃卡车提供动态转向控制软件。森迪恩特的总部位于哥德堡,靠近沃尔沃和NEVS等核心汽车公司,这为其技术创新提供了有利环境。公司还在瑞典北部拥有冬季试验场,在哥德堡附近有夏季试验场,支持了大量实车测试,这对于产业化过程至关重要。
在自动驾驶技术领域,包括导航定位、感知和深度学习等,车辆运动控制是实现自动驾驶的关键。恒隆集团作为转向领域的领军企业,决定将车辆运动控制作为未来技术发展的重点。车辆运动控制的核心在于准确实现驾驶员的意图。驾驶员的技能水平呈正态分布,大部分驾驶员在普通情况下能够应对紧急情况,但面对极限工况时,处理能力往往不足。极限工况的处理直接关系到车辆安全,因此森迪恩特特别关注这一领域。恒隆集团之所以在2018年决定收购森迪恩特,是因为其在极限工况处理技术上的优势和对车辆安全的追求。
森迪恩特于2013年推出了“蓝图”转向技术,该技术能够像打印蓝图一样完全复制和实现驾驶员的意图。沃尔沃卡车的动态转向系统VDS中使用了森迪恩特的软件,并在2018年升级时引入了更多森迪恩特的转向控制技术,如个性化转向等。森迪恩特开发了多项专利技术,包括转向不足补偿和侧风补偿等。通过两个视频,我们可以更直观地了解这些技术的先进性。“蓝图”转向技术的一个重要参数是扭矩波动。该技术能够显著降低车辆的扭矩波动,提高驾驶员的操控感和转向精度。同时,森迪恩特还解决了道路颠簸和方向回正的问题,通过在试车场的广泛测试和精准数字化模型优化算法实现了这些技术改进。
在沃尔沃卡车中,驾驶员可以自定义转向手感,包括回正力矩、转向力矩、回正控制、阻尼感和摩擦感,以适应不同的驾驶工况。我们还开发了过度转向控制技术,通过我们的技术,可以在82公里时速下将车辆偏离减少1.95米,降低翻车风险约三分之二。创新的分离路面控制技术也显著缩短了刹车距离。恒隆集团专注于智能转向与底盘控制,通过整合全球技术资源,不断推进智能转向技术的发展。与森迪恩特的合作将推动线控转向技术的创新,特别是在DP-EPS和转向路感模拟器的结合方面。我们正在瑞典进行测试,以确保驾驶员能够继续享受驾驶的乐趣,这也是线控转向技术中的一大挑战。
中汽系统的主要产品介绍
电子助力转向系统(EPS)公司的销售增长主要得益于2024年第二季度电动助力转向(“EPS”)产品销售增长了33.7%,目前该产品占我们总销售额的三分之一,研究发现恒隆集团除直接生产汽车转向器之外还生产与转向相关的许多元件。
<!--{"config":{"config":{}}}-->
产品名称 | 产品概述 | 产品特点 |
|---|---|---|
P-EPS | 恒隆集团公司的转向器小齿轮助力式P-EPS是系统电子设备(电机、控制器和传感器)和辅助装置与转向器相结合的产品。 | 1、有刷、无刷电机的小齿轮助力式EPS:20~75Nm辅助装置。 |
2、采用防水的紧凑、轻质、高性能的集成电机-ECU,提供了高刚性和出色的动态转向性能。 | ||
3、采用紧凑的整体式壳体结构,提高了零件制造精度和产品可靠性。 | ||
R-EPS | 恒隆集团公司的齿条助力式R-EPS是将:系统电子设备(电机、控制器和传感器)和辅助装置与转向器相结合的产品。 | 1、无刷电机的齿条助力式R-EPS:适用于前轴载荷1200Kg以上的车辆 |
2 、该R-EPS采用斜齿同步带电机、高精度滚珠丝杠结构,提供了出色的动态转向性能 | ||
3、斜齿同步带具有良好的传动平稳性,减少了力矩变动和振动。 | ||
4、高精度滚珠丝杆,优化间隙、减少摩擦、力矩变动、振动;实现稳定的齿条运动。 | ||
DP-EPS | ||
恒隆集团公司的双齿轮助力式DP-EPS是将系统电子设备(电机、控制器和传感器)和辅助装置与转向器相结合的产品。 | 恒隆集团公司的双齿轮助力式DP-EPS是将:系统电子设备(电机、控制器和传感器)和辅助装置与转向器相结合的产品。 | |
恒隆集团DP-EPS系列产品特点: | ||
1、采用POWERPACK来实现灵活自由安装的系统结构,可满足前轴载荷900-1200Kg的车辆。 | ||
2、POWERPACK将电机与ECU集成,具有防尘、防水、抗干扰性能。减小功率损耗。 | ||
3、 两个齿轮轴双向支撑实现了稳定的齿条运作。精密加工保证两对不在同一平面的齿轮齿条副顺利运转。 | ||
齿轮齿条机械转向器 | 恒隆集团公司的齿轮齿条机械转向器是来自电动管柱(或方向盘)的旋转位移转化为能够推动车轮转向的直线位移装置。齿轮齿条机械转向器多装配在汽车底盘附件上,通常采用刚性或柔性连接方式固定。 | 1、壳体整体式齿轮齿条机械转向器 |
2、零件少,结构简单、整体强度高、安装形式灵活 | ||
3、适用于家用小型汽车、城市休闲车(CRV)、运动型多用途车(SUV)、多用途车(MPV)。 | ||
齿轮齿条液压转向器 | 恒隆集团公司的齿轮齿条液压转向器HPS是利用发动机动力或者电能,把液压能转换成机械能作用在转向轮上帮助驾驶员进行转向的装置。 | 串联式齿轮齿条液压转向器: |
体积小、安装方便;液压助力、动力精准十足,手感顺畅、平滑;齿轮齿条传动,操纵安全、稳定。 | ||
适用于小型汽车、越野车、皮卡、轻卡和中巴车。 | ||
并联式(线性)齿轮 | ||
齿条液压转向器 | 整体结构轻、占用空间小;独立液压缸、节能高效;并联杆传动系统,输入输出同步、安全、可靠;转阀-齿轮齿条结构、手感舒适、操纵稳定。适用于大型商用和特殊用途的独立悬架车辆。 | |
机械转向管柱 | 恒隆集团公司的机械转向管柱总成是连接方向盘和转向器的的部件,涉及到碰撞安全、防盗、组合开关安装。 | |
恒隆集团机械管柱系列产品特点:乘用车两项可调结构管柱,用于HPS、PEPS、DPEPS、REPS的转向器配置: | ||
气动四项可调管柱 | 产品概述:气动四项可调管柱结构,用于RCB转向器配置 | |
1、上下调节力:30N-80N | ||
2、前后调节力:30N-80N | ||
3、固有频率:≥45HZ | 恒隆集团产品特点:上下、前后可调,采用气动按钮控制管柱的松开或夹紧。通过气缸的设计可具备10秒内自动夹紧的功能,让驾驶员调节管柱位置后无需重新按钮。 | |
乘用车四项可调管柱 | 产品概述:乘用车四项可调管柱结构,用于HPS、PEPS、DPEPS、REPS转向器配置 | |
1、具有上下、角度、前后距离可调/凸轮锁紧机构 | ||
2、支架锁紧、柱管过盈两处吸能 | ||
3、固有频率大于50HZ | ||
电动四项可调管柱 | 产品概述:电动四项可调管柱结构,用于HPS、PEPS、DPEPS、REPS转向器配置 | |
1、固有频率:≥45HZ | ||
2、上下调节力:30N-80N | ||
3、前后调节力:30N-80N | ||
产品特点:上下、前后可调,采用电动按钮控制管柱的角度调节及前后调节,并带有记忆功能,适用于不同驾驶人的驾车习惯 | ||
商用车四项可调管柱 | 产品概述:商用车四项可调管柱结构,用于RCB转向器配置 | |
1、上下角度、前后距离可调/凸轮锁紧 | ||
2、支架锁紧、柱管过盈两处吸能 | ||
3、固有频率大于45HZ | ||
中间轴 | 产品概述:恒隆集团公司的中间轴是连接转向柱和转向器的传动装置,其要求传递的扭矩大和传动力矩平稳。 | |
恒隆集团中间轴的系列产品特点: | ||
可调吸能式转向下轴 | ||
1、具备吸能、系统降噪结构 | ||
2、具有出色的高强度、高承载和滑移性能 | ||
3、具有滑移力小、便于安装 | ||
循环球液压助力转向器 | 产品概述:恒隆企业集团的动力循环球式转向器可为车辆提供转向控制功能。采用常流式转阀使车辆在转向范围内操作平稳,路感极佳。可提供输出力矩范围从765Nm至10598Nm,满足各种轻、中、重型商用车的使用需求。 | 技术特点:对传统铸件材料进行了更改,极大降低了重量; |
自动回正装置;压铆六角法兰面螺母强化安装脚强度;耐低温密封件。产品优势:轻量化;提高驾驶安全性和舒适性。 | ||
循环球智能混合动力转向器 | 技术特点:智能混合动力转向:在传统循环球动力转向器上集成EPS,实现智能混合动力转向;基本功能:随速转向、主动回正、自主转向,应急转向;可实现延伸功能:车道偏离警告,车道保持、侧风补偿等;产品优势:提高驾驶安全性和舒适性 ;支持2级自动驾驶需要。 | |
ECU | 技术特点:随着汽车的发展EPS在车辆上得到广泛的应用,因此作为EPS的核心部件ECU承担着至关重要的作用;可实现的功能:主动回正、惯量补偿、阻尼控制、摩擦补偿及角度控制等功能。诊断功能:故障检测、当前故障查询、历史故障查询等;产品优势:效率高、路感好、省油环保及安装方便,能满足不同客户对EPS的需求; | |
无刷C-EPS | 恒隆集团公司的管柱助力式EPS是将:系统电子设备(电机、控制器和传感器)和辅助装置与转向管柱相结合的产品 | |
恒隆集团2023年各分公司经营情况
公司销售和市场团队共有92名销售人员,分为OEM团队、销售服务团队以及专门负责国际业务的工作组。这些销售和市场团队为公司重要客户提供持续的沟通界面。他们分布在所有主要的汽车生产地区,以更有效地代表客户在公司内部的利益,推广客户的项目,并协调客户的战略,旨在提升整体服务水平和客户满意度。公司的销售办公室、制造设施、工程技术中心和合资企业的广泛布局进一步增强了公司支持客户的能力。
公司销售和市场组织及活动的设计目的是提升公司模块化系统和组件的整体知名度和认知度,从而增加销售额。为实现这一目标,公司组织了代表团访问美国、韩国、印度和日本,并向Stellantis N.V.提供动力转向器。通过这些活动,公司已产生了潜在的商业兴趣,为未来发展奠定了坚实的基础。
恒隆集团前五大客户占据了公司40.4%的销售额。吉普,克莱斯勒等品牌的母公司Stellantis N.V为公司最大客户,占了17.%的销售额,比亚迪占6.4%,子公司湖北宏润智能系统占了6.1%,印度马恒达占5.5%,奇瑞汽车占5.2%。
五大客户占据了超过40%以上的销售份额,中汽与以上各车企虽然保持了良好的合租关系但不能保证持续获得他们的业务,汽车零部件的市场竞争激烈,很多车厂选择多元化发展自己的汽车零件供货商。截至2023年12月31日的年度,净产品销售额为5.764亿美元,相较于截至2022年12月31日的5.296亿美元,增长了4680万美元,或8.8%。这主要由于公司电动助力转向系统(“EPS”)销售的增加。截至2023年12月31日的年度,传统转向产品的净销售额为3.816亿美元,相较于2022年的3.733亿美元,增长了830万美元,或2.2%。EPS的净销售额为1.948亿美元,相较于2022年的1.563亿美元,增长了3850万美元,或24.6%。EPS的销售占净销售额的比例为33.8%,而2022年为29.5%。净产品销售额的增加主要由于乘用车销售量的增长和商用车需求的下降的相互作用。
(作为比亚迪的供应商之一,比亚迪集团领导曾经来恒隆工厂参观。在参观过程中,比亚迪廉总一行还悉心听取了恒隆集团旗下子公司瑞典S+专业研发团队为比亚迪车型量身定做的智能驾驶方案介绍,并试驾体验了搭载智能方案的车型“唐”,对恒隆的智能化技术表示高度肯定,认为恒隆智能技术规划与比亚迪平台车型布局方向是高度契合的,期待双方后期在智能驾驶及底盘域深度合作。经调查发现,廉玉波出生于1964年4月,今年已经60岁。其本科毕业于南京航空航天大学金属材料及热处理专业,后来还取得了南京大学工商管理硕士学位,并拥有教授级高级工程师的身份。去年7月,他辞去了副总裁的职务,担任比亚迪股份有限公司首席科学家,并继续担任公司汽车总工程师、汽车工程研究院院长,他来参观恒隆工厂可见比亚迪对汽车转向器和恒隆的重视程度。经过18个月的准备,双方研发团队密切合作,CAAS赢得了比亚迪全系产品的C-EPS、DP-EPS和R-EPS开发合同。作为比亚迪的首家DP-EPS供应商,CAAS的研发工程师,应用计算机辅助设计("CAD")和AI技术的敏捷开发模式,仅用了五个月时间便成功实现DP-EPS在比亚迪 "唐"车型的底盘总成上的集成。得益于低的噪声、振动与声振粗糙度( "NVH" )方案和驾驶体验方面的卓越性能,DP-EPS现已正式取代高成本的R-EPS,助推了比亚迪"唐"、"汉"等高端车型的热销。该款DP-EPS现已投入量产,年产量约达30万台套,预计公司的DP-EPS、R-EPS和C-EPS将广泛运用于所有比亚迪王朝系列("唐、汉、宋pro及宋Plus"车型)、海洋生物系列("海豚和海豹"车型)、海洋舰艇系列("护卫舰"车型)和腾势系列车型。也可以由此看出,,CAAS转向器主要给比亚迪的新能源汽车供货。比亚迪2023年全年销量约3百万量,因此可以判断,也有许多其他转向器生产公司向其供货。)
公司采购各种制造部件和原材料用于其制造过程。公司采购的主要部件和原材料包括铸件、成品子部件、铝、钢、加工金属电子部件和模塑塑料部件。其中最重要的原材料是钢铁。公司与当地供应商签订采购协议。年度采购计划在日历年的年初制定,但根据客户订单,每三个月会进行调整。采购订单是根据每月生产计划进行的。这可以保护公司在客户订单变化时避免积压库存。
截至2023年12月31日,公司从前十大供应商的采购总额占公司当年采购的所有部件和原材料的21.6%,且没有任何一家供应商的供货量超过总采购额的10%。所有部件和原材料都有多个来源供应。近年来,公司未曾遇到制造部件或原材料的重大短缺情况,通常也不会持有超过满足其生产和发货计划所需的合理数量的库存。
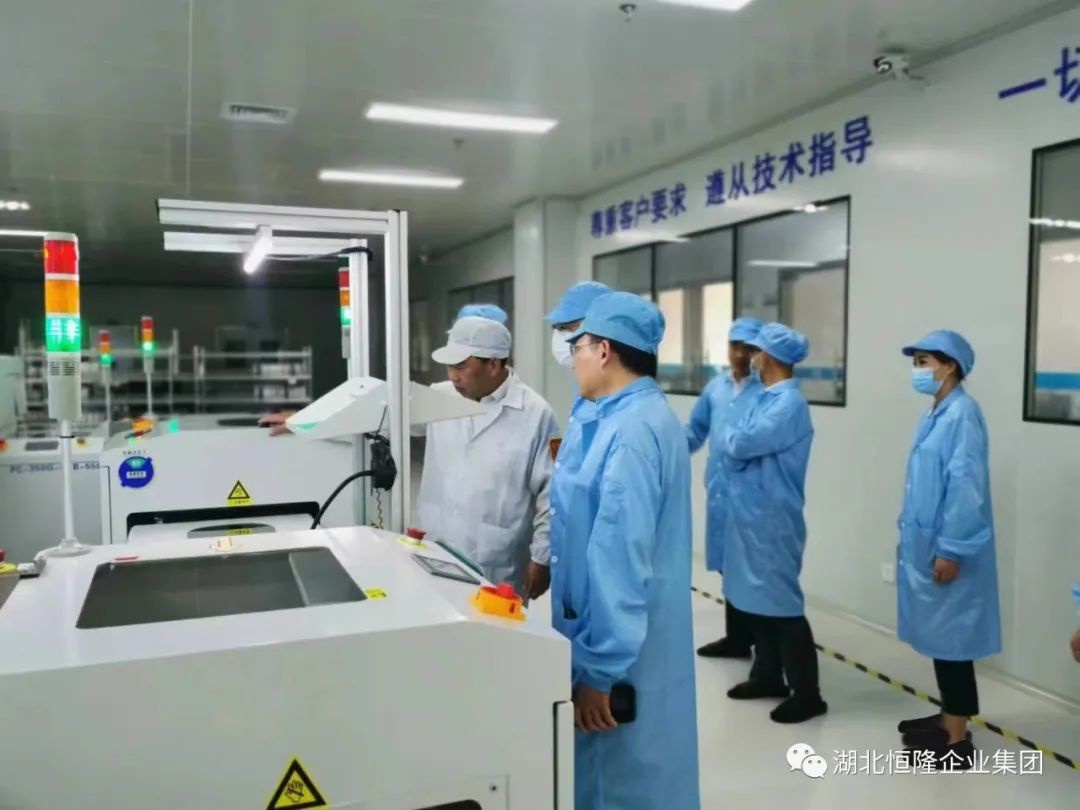
恒隆
恒隆主要从事乘用车转向系统的提供。截至2023年12月31日,恒隆的净销售额为2.715亿美元,较2022年12月31日的2.466亿美元增加2490万美元,增幅为10.1%,销售增长主要因乘用车产品销量增加而导致。恒隆 的销售成本有2.46亿美金,成本的增长源自于乘用车的销量增加。
恒隆KYB
7月18日,位于荆州经济开发区的湖北恒隆凯迩必汽车电动转向系统有限公司内,总装线繁忙有序。工人师傅们要经过60多道工序,10万多次磨合,才能将产品投入市场。恒隆凯迩必公司是国内转向器研发生产巨头——湖北恒隆汽车系统集团与日本KYB株式会社组建的合资企业,2018年成立,是湖北恒隆集团的EPS研发、生产基地。随着汽车转向技术的升级换代,EPS系统已逐渐成为汽车转向系统的标配,新能源汽车时代到来,各汽车厂商对集成电子化、网络化的EPS产品需求更加旺盛,市场前景更为广阔。 “我们最核心的‘硬件’就是创新。恒隆集团员工人数近5000人,技术研发人员占比近20%,目前还在不断引进高层次人才。集团始终重视科技创新,仅我们恒隆凯迩必公司,每年的科研投入就超过销售收入的5%。”该公司行政事务部负责人毛昌武介绍,去年,恒隆凯迩必公司研发出国内首款DP-EPS,当年产量达到6万台套,今年又将有15个新产品转量产。靠着过硬的研发和创新实力,恒隆集团的市场占有率连年攀升,产销量多年来一直保持在转向行业前列,形成了稳定的转向系统产业链,带动上下游近80家企业落户荆州。“仅就恒隆凯迩必来说,今年1至6月实现产量50万台套。”毛昌武介绍,“下半年是产销旺季,力争全年生产170万台套。恒隆KYB主要提供乘用车电动助力转向产品。截至2023年12月31日,恒隆KYB的净销售额为1.48亿美元,较2022年12月31日的1.211亿美元增加2690万美元,增幅为22.2%。销售增长主要因乘用车电动助力转向产品销量增加。恒隆KYB的销售成本截至2023年12月31日的年度为1.277亿美元,相较于截至2022年12月31日的1.066亿美元,增加了2110万美元,或19.8%。增加的主要原因是销售量的增加以及单位成本的上涨。
沙市久隆动力转向器有限公司
1993年,沙市久隆汽车动力转向器有限公司成立,主导产品为中重型车转向器,成为中国最早一批专业从事汽车转向系统产品生产的厂家之一。1994年,沙市久隆进入一汽解放配套。一汽解放的转向器供应商。在即将到来的智能化汽车时代,沙市久隆已经完成了电液混动循环球产品的量产,以及适应于自动驾驶的安全冗余功能产品以及重卡纯电(非电液)助力转向器的研发。现阶段这些产品正在接受国内外客户的严格试验验证,到目前为止,产品表现良好,得到了客户的广泛好评。沙市久隆主要从事商用车转向系统的提供。截至2023年12月31日,久隆的净销售额为6990万美元,与2022年12月31日的7010万美元基本持平。久隆销售成本截至2023年12月31日的年度为5810万美元,相较于截至2022年12月31日的6190万美元,减少了380万美元,或6.1%。减少的主要原因是销售量的下降以及单位成本增加的相互抵消。
湖北恒隆
湖北恒隆主要向Stellantis.和福特提供车辆转向系统。截至2023年12月31日,湖北恒隆的净销售额为1.159亿美元,较2022年12月31日的1.267亿美元减少1080万美元,降幅为8.5%。销售下降主要因福特乘用车产品销量减少。湖北恒隆的销售成本截至2023年12月31日的年度为9820万美元,相较于截至2022年12月31日的10980万美元,减少了1160万美元,或10.6%。减少的主要原因是销售量的下降。
芜湖恒隆汽车转向系统有限公司
芜湖恒隆汽车转向系统有限公司成立于2006年4月18日,是由中国汽车系统有限公司(美国NASDAQ上市公司)下属的香港晋明控股(集团)有限公司与奇瑞科技有限公司强强联手合资创办。公司占地面积83000平方米,年产65万台套液压转向系统。该行业竞争激烈,利润薄,生产研发快速,面向下游供货商多,生产周期变化快。选择芜湖和奇瑞科技合资建厂是因为距离上游厂商物理距离近,以便减少运输成本,帮助企业完全与上周厂商接近,从而建立公司护城河。公司集汽车零部件的研发、生产、销售、服务为一体,主营汽车动力转向系统、电动转向(EPS)、电液转向(EHPS)。作为奇瑞汽车的核心供应商,公司本着“创新中求发展,细节中出效益”的企业精神,以打造中国汽车零部件民族品牌为己任,要将芜湖恒隆建成中国汽车系统有限公司(CAAS)在中国华东地区重要的研发制造基地。公司将以边投产边建设的经营模式,以现有产品的改进、完善、提高为契机,使工厂在短时间内投入正常运营。与此同时充分利用合资双方的市场优势,技术优势,信息网络广泛收集产品发展方向、新工艺及新材料的应用,以的技术、的质量、的服务在强手如林的同行业竞争中抢得先机,进一步扩大国内外场份额,积极开拓国际市场,参与国际竞争。截至2023年12月31日的财政年度,芜湖的净销售额为3790万美元,而截至2022年12月31日的财政年度为4220万美元,减少了430万美元,下降了10.2%。这一减少主要是由于奇瑞乘用车产品销量的下降所致。
巴西恒隆
巴西恒隆主要向巴西菲亚特提供转向系统。截至2023年12月31日,巴西恒隆的产品净销售额为4830万美元,比2022年12月31日的3900万美元增加900万美元,增幅为22.9%。销售增长主要因巴西菲亚特的需求增加。截至2023年12月31日,巴西恒隆的产品销售成本为3970万美元,而截至2022年12月31日的产品销售成本为3430万美元,增加了540万美元,增幅为15.7%。这一下增主要归因于销售量的增加。
其他实体
其他实体的产品净销售额截至2023年12月31日为1.121亿美元,比2022年12月31日的9290万美元增加1920万美元,增幅为20.7%。销售增长主要由于武汉捷隆销量增加。
创始人陈涵霖其人
白手起家,敢做敢当
陈涵霖白手起家从摆地摊,从事汽车修理开始,通过几十年的努力把中汽集团从一家仅有80几个员工的生产汽车零部件的小厂,做成了中国规模最大,品种最多的汽车转向系统供应商,并在纳斯达克上市公司。陈涵霖脚踏实地做企业的精神,同样感染着恒隆集团所有员工。陈涵霖在合资公司中赚来的钱,都投入到了企业的扩大再生产和规模扩张上。
挖掘人才,善用人才
据《商界名家》记者调查,陈涵霖为了拿到技术,增加谈判的筹码,在合资双方第一轮谈判之后,陈涵霖就将鄂方企业的一位技术科副科长挖为己用。在与鄂方进行第二轮谈判之时,陈涵霖有意识地安排这位鄂方企业技术科原副科长赫然出现在港方谈判代表之中,为压低鄂方谈判条件起到了关键性的作用。现在这位昔日国有企业的技术科副科长已经成为湖北恒隆企业集团副总裁。他自己不懂管理,就将清华大学汽车专业硕士研究生毕业、当时已经任宁波汽车研究所所长的吴其洲挖到沙市久隆,出任常务副总经理。如今,吴其洲已经是湖北恒隆企业集团的执行总裁,全面负责企业的日常管理。据说,吴其洲现在已经拥有陈涵霖在美国的上市公司——中国汽车系统股份有限公司(CAAS)的股份。显然,吴其洲已经由一位职业经理人快速地成长、转型为企业的老板之一。为了适时跟进先进的技术,掌握大客户一汽集团的技术动向和需求状况,陈涵霖故伎重演,将一汽研究所工程师王少博挖来。为了让王紧跟一汽集团,陈涵霖专门在长春成立了一个公司——长春华隆汽车科技发展有限公司,王出任该公司总经理。现在王少博已经是湖北恒隆企业集团总工程师。
注重技术和质量
科技创新是企业的生命。陈涵霖十分注重科技创新。为使企业在国内转向系统研发、实验方面占领制高点,陈涵霖不仅投巨资购买国外先进设备,还投资数千万元建成了实验中心,这一系列举措,让恒隆生产效率和生产品质实现飞速提升。与此同时,陈涵霖还倡导推行数字化设计概念,在产品设计中广泛采用先进的工业设计系统。公司产品先后被评为国家火炬计划重点高新技术产品、国家级新产品。自主开发的技术和产品已拥有近500项专利,其中发明专利超过20项。在湖北恒隆集团办公楼里,平时很难找到管理人员。原来是为了加快生产进度,保证产品质量,公司绝大部分管理人员经常下车间。走进车间,抓质量的条幅随处可见。项目管理表格细致精准,工人在生产线一丝不苟。过硬的品质是恒隆的市场通行证,也是恒隆集团得以与国际知名汽车零配件企业并辔而行的法宝。恒隆集团制定了三条原则“一切服务生产、一切服从质量、技术指导一切”。在生产实践中,恒隆集团制定了严格的流程管理及产品追索制度。一旦出现质量问题,能够迅速追踪到责任人、查到问题环节并加以解决。过硬的产品质量,自主创新的新产品及良好的信誉赢得国内重要市场客户的青睐。集团公司产品在国内汽车企业中的配套额度不断扩大,先后进入比亚迪、吉利、长城、长安、一汽、东风、陕汽以及菲亚特-克莱斯勒、福特、沃尔沃、马恒达等30多家国内外汽车厂商采购体系。
中汽系统的护城河
坚持质量第一,技术创新的核心理念
CEO吴其洲说:“二十多年来,在汽车转向器这个主产业上,我们始终把技术创新、产品创新放在企业发展的第一位,我们最初的创业靠技术、产品的创新,我们目前的快速发展也是靠的技术、产品的创新,我们未来可持续发展更要依靠技术、产品创新。通过我们对转向器系统系列产品百折不挠的探索和实践,我们在产品设计方面、产品制造方面、产品装配方面、产品试验方面都做出一定成绩,形成了一套有恒隆特色的技术创新体系和产品”。
坚持科技创新为恒隆集团打造了一条牢固的护城河。恒隆拥有自主知识产权专利500余项,其中发明专利20余项,还参与汽车转向产品系统基本要求、转向产品标准等多项文件制定。在新能源车制造、自动驾驶、自动化装备方面成果显著,拥有国内首款双伺服智能循环球转向系统技术,采用小型化集成式冗余电控单元设计,达到国际功能安全标准,实现车道偏离预警、车道保持辅助、自动泊车等转向高级功能。整合资源组建研究机构共同研发是恒隆集团实现科技创新的一大路径。2003年,恒隆集团致力于转向行业前沿科技研发的清华大学(汽车工程系)恒隆汽车转向系统研究所成立。2008年,恒隆集团重组内部技术平台,成立研究院,极大提升了科研效率。2020年,恒隆集团宣布将整合汽车电子板块,成立汽车电子及系统研究院,向汽车电子领域的产业纵深发展。
公司拥有湖北省级技术中心——测试中心,该中心已获得湖北省经济委员会的批准。测试中心约有243名员工,其中139名为工程师,主要专注于转向系统的研发、测试、生产工艺改进以及新材料和生产方法的应用。此外,公司成立了上海恒隆,专门从事汽车电子产品的设计和销售,包括EPS关键零部件的设计和销售。公司相信,其工程和技术专业知识,以及对持续研发的重视,使其能够运用最新的技术、材料和工艺,为客户解决问题,并将创新产品推向市场。公司认为,持续的研发活动(包括工程研发)对于保持其技术先进产品的储备至关重要。公司积极管理其他业务部分的成本,以增加研发(包括工程)方面的总投入,2023年和2022年的研发支出分别约为2920万美元和3610万美元。2023年和2022年,这些新开发产品的销售额分别占总销售额的33.8%和29.5%。
与重点客户周围地点合资建厂,分配中心
中汽的分配中心遍布中国,并在主要客户周边设置销售与售后服务中心。这些服务点会及时通过邮件或传真汇报客户的需要,中汽保证在8小时内对距离分销系统200公里之内的客户作出及时回应,对位于分配中心200公里之外的客户,中汽会在24小时之内提供及时的服务。汽车生产的过程经常会有变数,中汽对客户生产需要做出及时反馈,及时并高质量的满足客户的需求。这是中汽的核心竞争力之一,而且是区别恒隆与竞品的一大区别,这一点待进一步的调研取证。
多年的技术积累
汽车转向系统是汽车非常重要的安全部件,汽车行驶的方向操控与安全性能,都要通过转向系统完成。因此,在转向领域,首先要强调的就是安全。恒隆经过近三十年的积累,在全行业都有一定的技术优势,新进入者会有较高的门槛。“一个刚进入转向系统的企业,可以达到解决100条安全问题的水平,但恒隆由于历史发展,已经积累了1000条安全策略,这是新进入者很难达到的水平。” 中汽系统负责人表示,行业的发展需要时间、技术、资金的投入和积累,不是短期就能见到效果的,这也是中汽的重要护城河之一。
具有高度灵活性和高度信息化的生产车间
拿芜湖为例,别看汽车转向系统长不过1米半,周长不过十厘米,但零配件就有五十多个。芜湖面对下游70多个供应商,要随时保持灵活,随时组织生产。恒隆的建厂目标清晰,就是要高度信息化,做
公司以及所处行业风险因素
转向器技术的前进是否会淘汰现有的生产技术,中汽能否继续抓住机遇
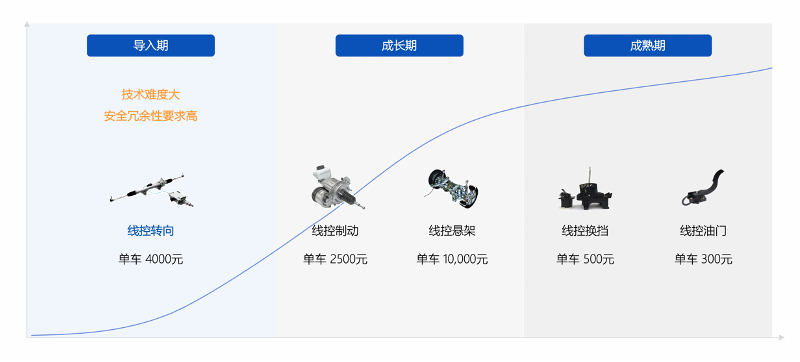
恒隆集团采取在产品研发设计上敢于投入,实行应用一代,研发一代,储备一代的原则。集团也尝试引导企业采用其最新的产品,变被动销售为主动销售。
关于转向器的未来发展,线性转向器是未来发展方向。线控转向系统是一种关乎安全的汽车电子技术,通过取消前轮与方向盘之间的硬性连接,实现方向盘转动时产生电信号,信号传递给转向驱动电机,由电机驱动转向机构进行转向。线控转向系统提供了可变的转向比,使驾驶者能够通过切换不同的驾驶模式实现更大的转向比。有助于降低成本和提高生产效率。相较于传统的电动转向助力系统,线控转向系统减少了零部件数量和复杂性,简化了整个结构,从而节省了制造时间和成本,对于大规模生产具有显著的优势。
线控转向是底盘域的最后一块拼图,迈进导入期。线控底盘已是大势所趋,区别于其他环节,底盘域中的转向环节技术难度大且安全冗余要求较高,尚处于导入期。线控转向可优化驾乘体验,与方向盘物理解耦的结构设计将彻底解放座舱空间,赋予智能座舱设计无限想象空间。
转向系统迭代为驾乘体验优化赋能,线控纪元已来临。转向系统经历了从传统机械到液压助力再到电动助力的持续迭代,不断优化汽车的转向操纵体验。随着线控技术的成熟及政策的助推,转向系统也将迎来纯电信号控制的线控时代,量价齐升实现市场扩容。
短期容错冗余型EPS将成为主流,为亟待渗透的线控转向应用铺路。当下冗余容错型EPS有望替代非冗余型EPS,满足L3及以上的自动驾驶需求,而冗余型EPS向SBW的迭代主要在于软件算法的优化。综合市场供需反馈来看,线控转向已临近量产爆发前夜。
线控转向变革,国产突围正当时。此前受限于蜗轮蜗杆、皮带传动、电控和软件等“卡脖子”部件,目前EPS市场主要被外资厂商占领。而线控技术变革主要是电控及软件环节的博弈,具备较强电控及软件开发能力的中国厂商有望绕开掣肘实现弯道超车。恒隆集团收购了瑞典森恩迪特公司,就是为了在汽车转向器线控时代早早布局。
. 汽车转向行业竞争激烈,中汽系统的市场占有率依旧较小
作为汽车配件加工厂,外资公司不受政策影响,可以直接在中国投资建厂,外资公司还是具有规模优势。国内汽车底盘技术主要依赖于外资,在转向系统领域,国内市场份额靠前的主要有日本的捷太格特、德国的博世及美国的,中国本土的主要为中汽系统以及浙江世宝,上述几家公司占据了国内绝大部分市场份额。
6.恒隆的40%的收入都来自于几个大客户,损失其中任何一个都会其收入造成较大影响。
中汽集团是一家在纳斯达克,但主要其生意都在中国大陆,是否会受政策影响。
资产负债表
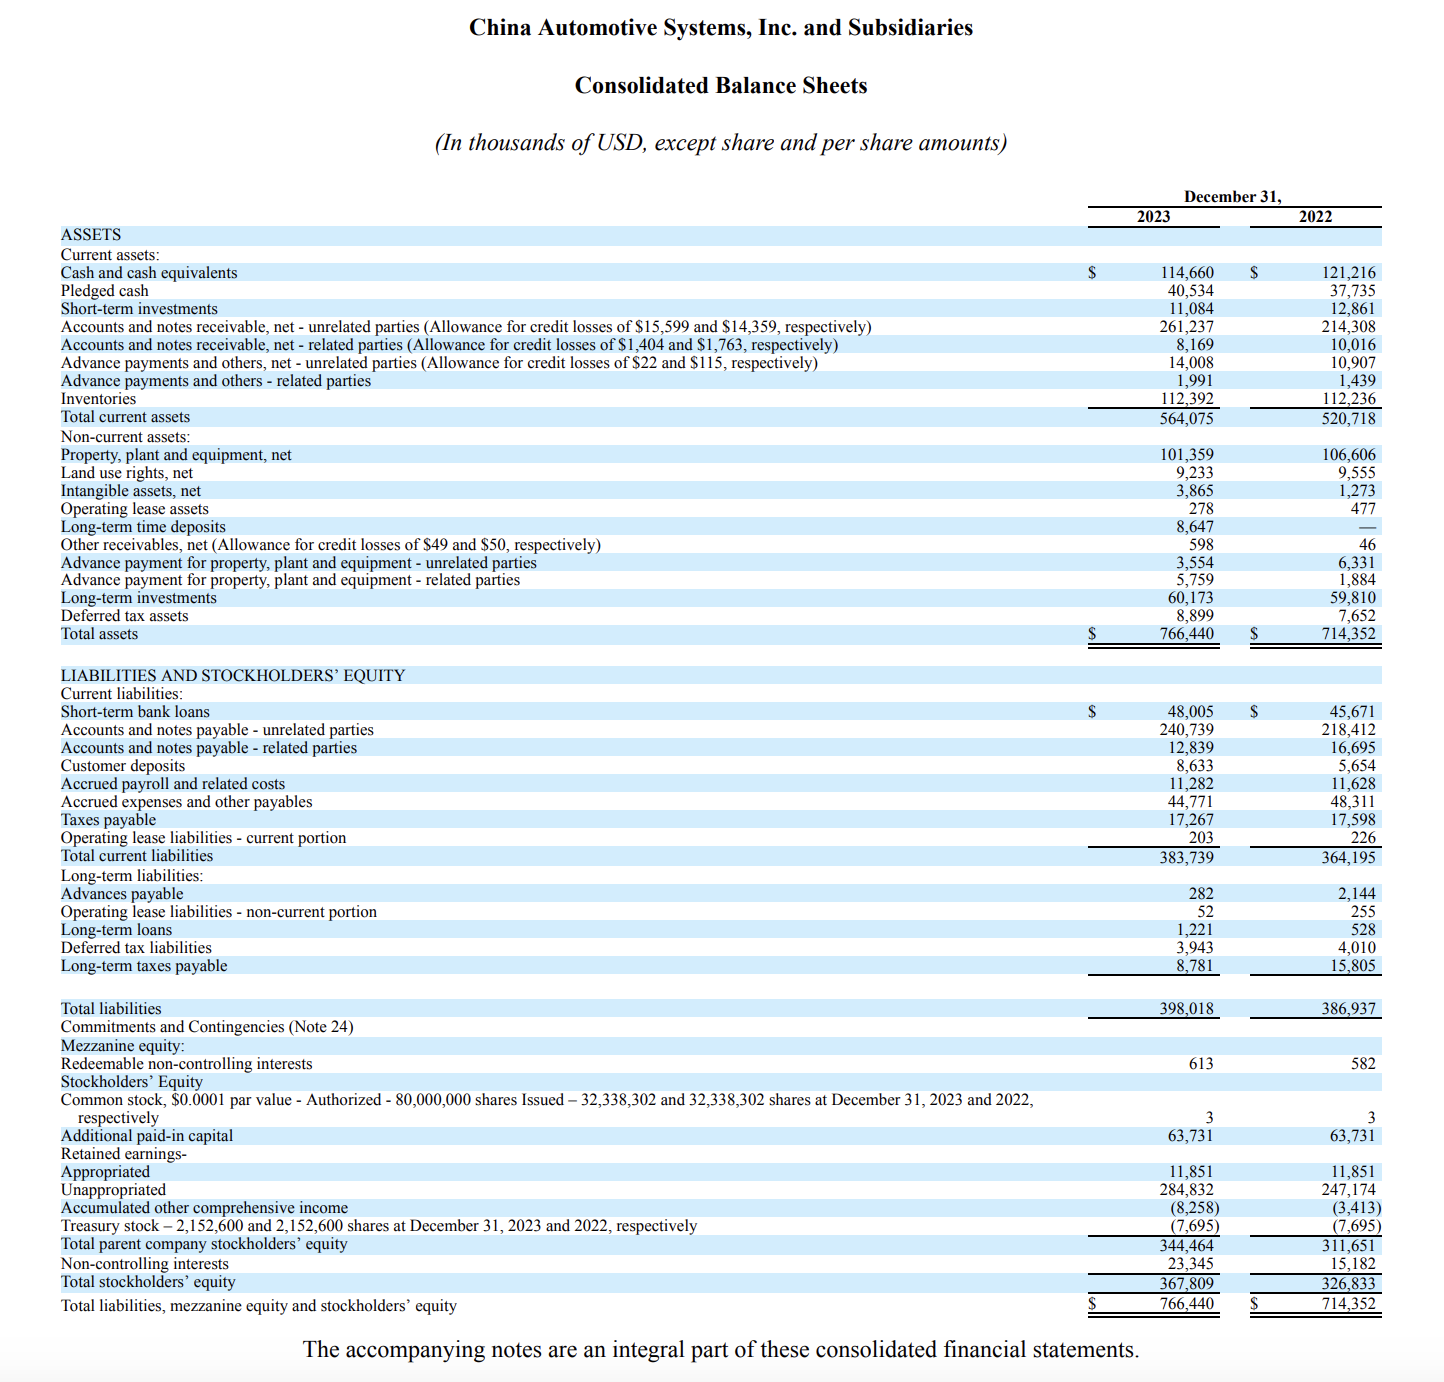
资产价值
Assets | Graham - Dodd Value | Reproduction Value | Liquidation Value |
|---|---|---|---|
Cash | $155M | $155M | $155M |
Account Receivable | $270M | Book + Allowance | Discount |
Inventories | $112M | Book + LIFO | Discount |
PPE | 0 | Original Cost + Adjustment | Private Market Price |
Product Portfolio | 0 | Years R&D | 0 |
Customer relationships | 0 | Your direct measurement SG&A | 0 |
Organizations | 0 | 0 | |
Licenses, Franchises | 0 | Private Market Price | Private Market Price |
Subsidiaries | 0 | Private Market Price | Private Market Price |
Liabilities | |||
A/P, AT, AL | $253M | Book | Book |
Debt | $48M | Fair Market | Book |
Def Tax, Reserves | $21M | DCF | Book |
Bottom Line | $215M |
为什么那么早去美国上市?
行业格局是怎么样的。竞争对手都有哪些。
财务是否有水分
低且不稳定的FCF
创始人一股独大
销售没增长
没回购
在一个整车场卷,供应商更卷的行业
股东回报concern
可以选择的,尤其是中概股板块,的机会成本。
流动性折价